
미국 법인 연말 정리: 12월 31일 전에 해 둘 것 (급여와 배당, 비용 집행, 1099 수집, 주 연례보고서)
"작년에 세운 법인인데 올해 처음으로 이익이 좀 났어요. 12월 안에 뭘 해 둬야 세금 신고 때 후회가 없을까요?"
안녕하세요, 세무회계태양입니다. 법인 첫해나 둘째 해에 이익이 나기 시작한 대표님들께 12월은 중요한 달입니다. 1월이 되면 할 수 있는 것이 거의 없거든요. 급여를 얼마로 할지, 비용을 올해 넣을지, 거래처 서류를 받았는지가 전부 12월 31일을 기준으로 갈립니다. 저희가 고객 법인마다 12월에 확인하는 항목을 연방과 주로 나눠 드립니다.
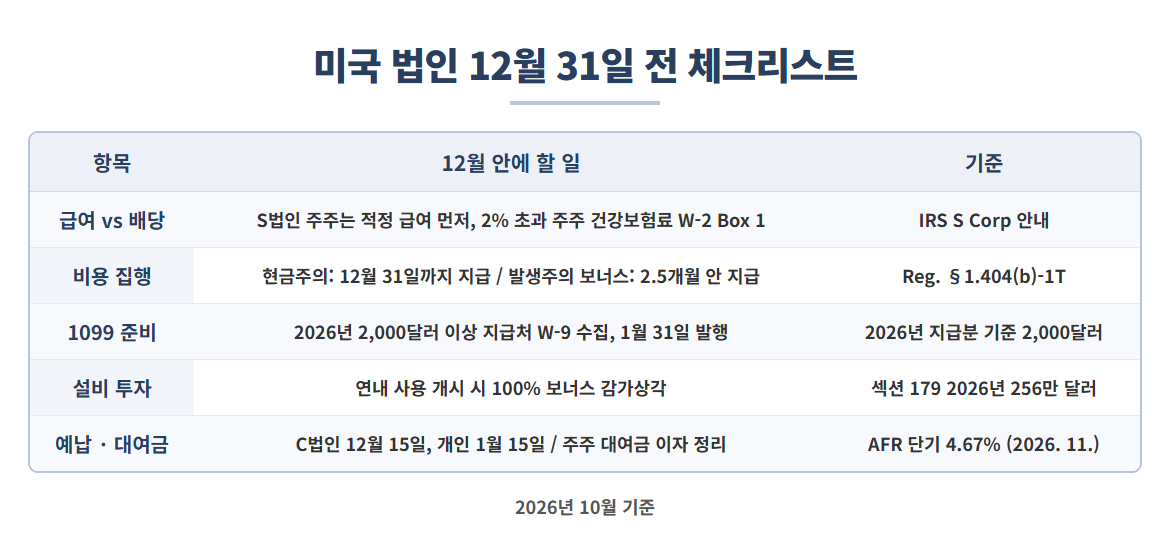
12월 31일 전에 정할 것은 다섯 가지입니다. S법인이라면 대표 급여를 적정 수준으로 맞추고 2% 초과 주주의 건강보험료를 W-2에 넣을 것, 현금주의 법인은 올해 비용을 12월 31일까지 실제로 지급할 것, 2026년에 2,000달러 이상 지급한 개인 사업자의 W-9를 받아 둘 것, 설비 투자는 100% 보너스 감가상각이 가능하니 연내 사용 개시할 것, 그리고 법인 4분기 예납(12월 15일)과 주주 대여금 이자를 정리할 것. 주 쪽은 캘리포니아 Statement of Information과 LLC 수수료, 델라웨어 프랜차이즈세 기한을 미리 보세요.
1. 급여와 배당: S법인은 "적정 급여"가 먼저입니다
S법인 주주가 일을 하고 있다면 IRS는 배당(분배)을 받기 전에 "적정한 급여"를 먼저 받으라고 요구합니다. 급여 없이 분배만 가져가면 페이롤 세금을 피한 것으로 보아 조정 대상이 돼요. 올해 이익이 났다면 12월 급여에서 연간 급여 수준을 맞추고 W-2를 준비하세요. 2% 초과 주주의 건강보험료를 회사가 냈다면 그 금액은 W-2 Box 1(급여)에 포함해야 하고 Box 3·5(사회보장세 과세 급여)에는 넣지 않습니다. 이것을 빠뜨리면 보험료 공제를 못 받아요. C법인이라면 급여와 배당의 비율을 법인세와 개인 세율로 비교해 정합니다.
2. 비용은 언제 "쓴 것"이 되나
현금주의 법인은 12월 31일까지 실제로 지급한 것만 올해 비용입니다. 12월에 받은 청구서를 1월에 내면 내년 비용이에요. 발생주의 법인은 올해 확정된 비용을 올해 넣을 수 있지만, 연말 보너스는 연도 종료 후 2.5개월 안에 지급해야 올해 비용으로 인정되고 그 기간을 넘기면 이연보상으로 추정됩니다. 다만 대주주 본인에게 주는 보너스는 특수관계자 규정 때문에 실제 지급 시점에 공제되는 경우가 있으니 따로 확인이 필요해요. 설비나 차량은 2025년 1월 19일 이후 취득분부터 100% 보너스 감가상각이 영구화되어, 12월 31일까지 사용을 시작하면 올해 전액 비용 처리가 가능합니다(섹션 179 한도는 2026년 256만 달러).
3. 1099: 2026년 지급분부터 기준이 2,000달러입니다
2026년에 개인 사업자, 프리랜서, 외주 업체(법인 제외)에게 2,000달러 이상 지급했다면 2027년 1월 31일까지 1099-NEC를 발행해야 합니다. 2025년 지급분까지는 600달러였는데 2026년 지급분부터 2,000달러로 올랐어요. 1099를 만들려면 상대방의 W-9(이름·주소·납세자번호)가 필요한데, 1월에 요청하면 답이 늦습니다. 12월 안에 올해 지급 내역을 뽑아 2,000달러 이상인 상대에게 W-9를 받아 두세요. 한국에 있는 사람이나 회사에 지급한 돈은 1099가 아니라 W-8BEN과 원천징수·1042-S 문제라 별도로 봅니다.
4. 예납, 주주 대여금, 그리고 주 기한
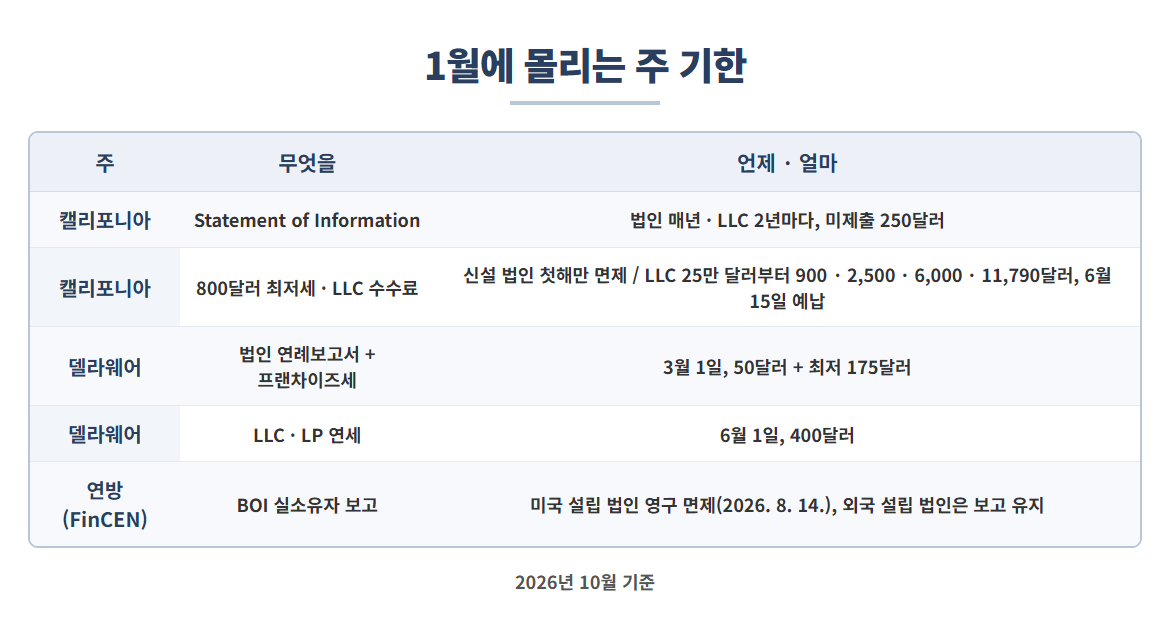
달력연도 C법인의 4분기 예납은 12월 15일이고, S법인·LLC 주주의 개인 예납은 2027년 1월 15일입니다. 법인과 주주 사이에 돈이 오갔다면 대여 계약서와 이자를 정리하세요. 무이자나 저리로 두면 세법은 연방 기준금리(2026년 11월 단기 4.67%)로 이자를 있는 것으로 보아 과세합니다. 주 쪽도 1월에 몰립니다. 캘리포니아는 Statement of Information을 법인은 매년, LLC는 2년마다 내야 하고 안 내면 250달러 벌금이에요. 800달러 최저세는 신설 법인 첫해만 면제되고(LLC 첫해 면제는 2023년에 끝났습니다), LLC는 총수입 25만 달러부터 900달러, 50만 달러부터 2,500달러, 100만 달러부터 6,000달러, 500만 달러부터 11,790달러의 수수료가 6월 15일 예납으로 붙습니다. 델라웨어 법인은 3월 1일까지 연례보고서(50달러)와 프랜차이즈세(최저 175달러)를, 델라웨어 LLC는 6월 1일까지 400달러를 냅니다. 미국에서 설립한 법인은 2026년 8월 최종 규정으로 BOI 실소유자 보고가 영구 면제됐지만, 외국에서 설립해 미국에 등록한 법인은 아직 보고 대상입니다.
정리하면, 12월에 급여·비용·W-9·설비·예납 다섯 가지를 정하고 1월에 주 기한 세 가지를 확인하면 신고 시즌에 되돌릴 일이 없습니다.
올해 손익 추정치와 주주 급여·분배 내역, 지급처 목록을 help@taeyangtax.com 으로 보내 주시면, 12월 안에 정해야 할 금액과 1월 기한을 법인별로 정리해 드리겠습니다.
근거: IRS, S Corporation Compensation and Medical Insurance Issues; Treas. Reg. §1.404(b)-1T; IRS Publication 946 및 463 (2026년 섹션 179 256만 달러, 100% 보너스 감가상각); IRS, Am I Required to File a Form 1099 (2026년 지급분 2,000달러); Instructions for Form 1120-S 및 Form 1040-ES (예납 기한); Rev. Rul. 2026-21 (2026년 11월 AFR); FTB, Corporations 및 LLC 안내; California SOS FAQ; Delaware Division of Corporations, Franchise Tax 및 Alternative Entity Tax; FinCEN BOI (2026. 8. 14. 최종 규정). 2026년 10월 기준입니다.
감사합니다.
세무회계태양 올림.