
미국 법인 설립 후 첫 1년, 누가 무엇을 챙겨야 하나: 연간 관리 일정표와 한국에서 원격으로 관리하는 방법
"작년에 캘리포니아에 법인을 세웠는데, 올해 들어 주정부에서 벌금 고지서가 왔어요. 설립 대행사는 설립까지만 해 주더라고요. 1년 동안 뭘 챙겼어야 하는 건가요?"
안녕하세요, 세무회계태양입니다. 설립 이후 첫 1년에 이런 연락을 받는 회사가 적지 않아요. 미국 법인 관리 업무는 한꺼번에 오지 않고 1년 내내 조금씩 흩어져서 오기 때문에, 한국에서 챙기기가 어렵습니다. 12월 결산 법인을 기준으로 첫 1년에 무엇이 언제 오는지, 그리고 미국에 사람을 두지 않고 한국에서 관리하는 방법을 정리해 드립니다.
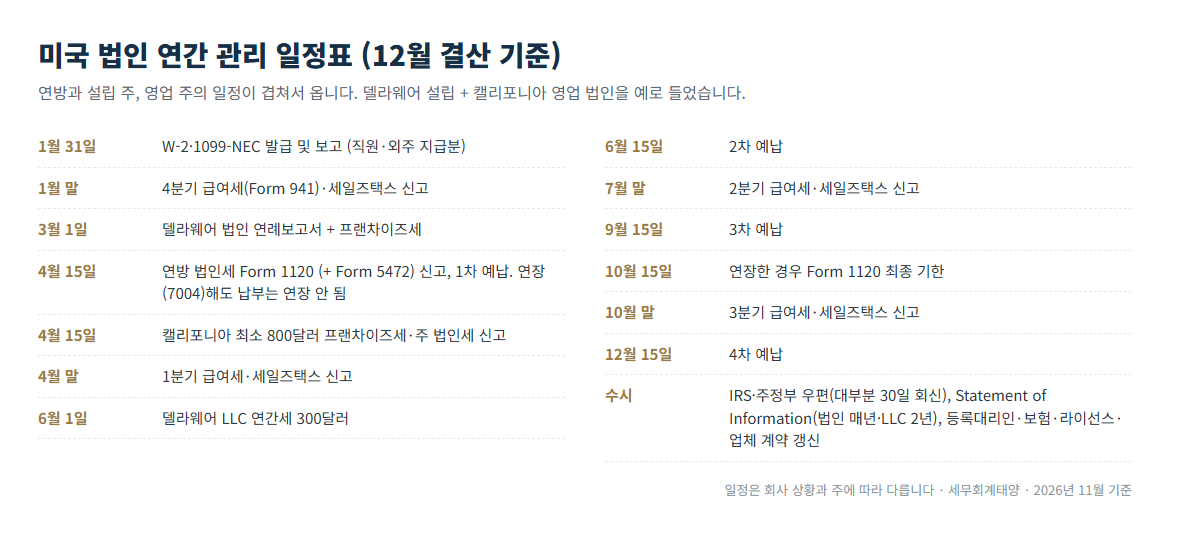
12월 결산 미국 법인의 1년은 1월 31일 W-2·1099 발급, 3월 1일 델라웨어 연례보고서와 프랜차이즈세, 4월 15일 연방 법인세 신고(Form 1120, 외국인 소유 법인은 Form 5472 포함)와 1차 예납, 캘리포니아 최소 800달러 프랜차이즈세, 6월 1일 델라웨어 LLC 연간세 300달러, 6·9·12월 15일 예납, 분기별 세일즈택스와 급여세 신고로 이어지고, 그 사이에 IRS 우편(대부분 30일 회신)과 등록대리인·보험·라이선스 갱신이 수시로 옵니다. 한국에서 관리하려면 미국 주소로 오는 우편을 바로 확인하고, 기한을 한 곳에서 관리하며, 결정이 필요한 사항만 한국 담당자가 승인하는 체계가 필요합니다.
1. 연방: 신고와 예납, 그리고 우편
연방 법인세 신고(Form 1120)는 사업연도가 끝난 뒤 넷째 달 15일이 기한이라 12월 결산이면 4월 15일이에요. 연장(Form 7004)을 내면 6개월 미뤄지지만 세금 납부는 연장되지 않습니다. 외국 주주가 25% 이상인 법인과 외국인 단독 소유 LLC는 Form 5472를 반드시 함께 내야 하고, 빠뜨리면 양식당 25,000달러입니다. 예상 세액이 500달러 이상이면 4월, 6월, 9월, 12월 15일에 나눠 내는 예납 의무가 있어요. 직원이나 외주 인력에게 지급한 금액은 다음 해 1월 31일까지 W-2와 1099-NEC로 발급하고 보고합니다. 그리고 이 모든 절차의 결과는 우편으로 옵니다. 신고 누락 안내, 금액 불일치, 미납 통지는 회신 기한이 대개 30일이라, 미국 주소에서 우편을 받는 즉시 읽는 사람이 있어야 해요. 참고로 2026년 8월 확정된 FinCEN 최종 규정으로 미국에서 설립된 법인은 실소유자 정보(BOI) 보고 의무가 없어졌고, 외국 법률로 설립해 미국에 등록한 회사만 남았습니다.
2. 주정부: 설립한 주와 영업하는 주가 다르면 둘 다
주 의무는 설립한 주와 실제로 영업하는 주 양쪽에 생깁니다. 델라웨어 법인은 매년 3월 1일까지 연례보고서와 프랜차이즈세를, 델라웨어 LLC는 6월 1일까지 연간세 300달러를 냅니다. 캘리포니아에서 영업하는 법인과 LLC는 매년 최소 800달러의 프랜차이즈세가 있고, 법인은 매년, LLC는 2년마다 Statement of Information을 제출해야 해요. 델라웨어에 세우고 캘리포니아에서 영업한다면 캘리포니아에 외국 법인 등록까지 해야 하므로 두 주의 일정이 모두 적용됩니다. 여기에 영업 허가, 시 사업자 등록, 세일즈택스 허가가 있으면 각각 갱신 주기가 따로 있고, 등록대리인 계약도 매년 갱신입니다. 이 중 하나라도 놓치면 주정부 기록이 "불량(not in good standing)" 상태가 되어 은행 거래나 계약에 지장이 생길 수 있어요.
3. 운영 중에 생기는 일: 급여, 세일즈택스, 업체
직원을 한 명이라도 두면 분기마다 연방 급여세 신고(Form 941)와 주 급여세 신고가 생기고, 캘리포니아는 분기 임금이 100달러를 넘는 시점부터 15일 안에 고용개발부(EDD)에 등록해야 합니다. 온라인이나 매장 판매가 있으면 영업하는 주의 세일즈택스 허가와 분기 또는 월 신고가 따라와요. 외부업체 쪽도 마찬가지입니다. 물류창고 계약 갱신, 보험 갱신, 회계 프로그램 구독, 인증 유지 비용처럼 날짜가 정해진 일이 1년에 수십 건이고, 이 중 상당수는 미국 전화번호로 연락이 옵니다. 한국에서 이 연락을 모두 받기는 어렵습니다.
4. 한국에서 미국 법인을 관리하는 체계
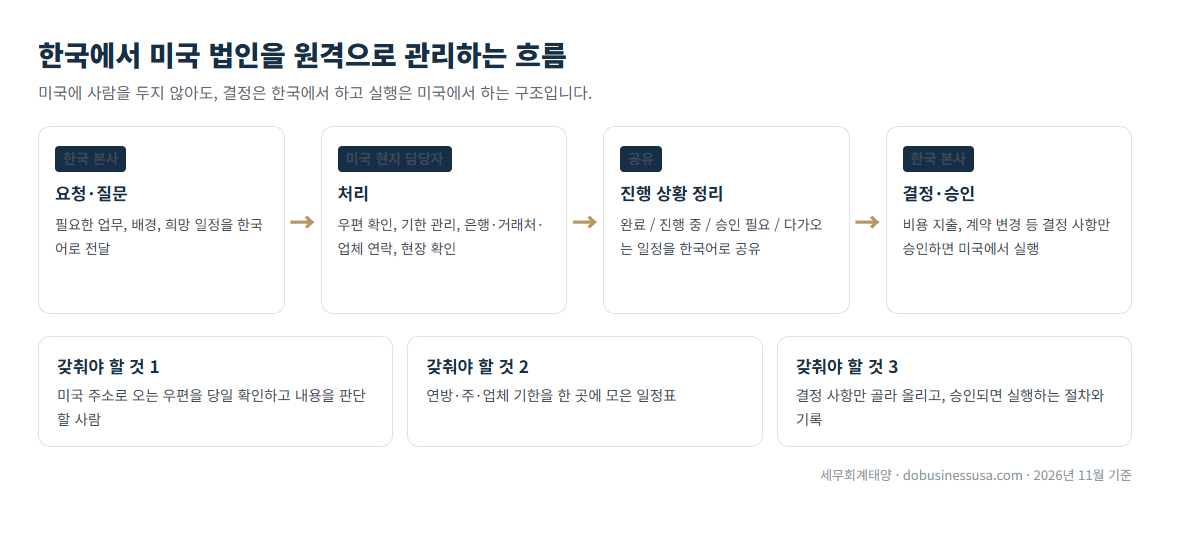
미국에 사람을 두지 않고 관리하려면 세 가지가 갖춰져야 해요. 첫째, 미국 주소로 오는 우편을 당일 확인하고 내용을 판단할 사람. 둘째, 연방·주·업체 기한을 한 곳에 모아 관리하는 일정표. 셋째, 결정이 필요한 사항만 골라 한국 담당자에게 올리고, 승인되면 실행하는 절차입니다. 이렇게 되면 한국 담당자는 미국에 가지 않아도 "지금 무엇이 진행 중이고, 무엇을 결정해야 하는지"를 알 수 있어요. 세무회계태양의 미국 법인 운영대행은 이 체계를 계약 범위에 맞춰 대신 운영하는 서비스이고, 창고 점검이나 거래처 방문처럼 몸이 가야 하는 일은 현장업무 지원으로 이어집니다.
정리하면, 설립 후 첫 1년에 벌금이 나오는 이유는 세금을 몰라서가 아니라 "그 우편을 받아서 처리할 사람"이 정해져 있지 않아서인 경우가 대부분이에요. 설립 주와 영업 주, 직원과 판매 유무, 지금까지 받은 우편을 help@taeyangtax.com 으로 보내 주시면, 귀사에 해당하는 1년 일정표를 먼저 만들어 드리겠습니다.
근거: IRS, Instructions for Form 1120 및 Form 7004; Instructions for Form 5472; IRS, Estimated Taxes for Corporations (Form 1120-W); IRS, General Instructions for Forms W-2 and 1099-NEC (1월 31일); FinCEN, BOI Reporting Final Rule (2026. 8. 14. 시행); Delaware Division of Corporations, Annual Report and Tax Instructions; California FTB, Corporations and LLCs (최소 800달러); California Secretary of State, Statement of Information; California EDD, Am I Required to Register as an Employer. 2026년 11월 기준입니다.
감사합니다.
세무회계태양 올림.