
미국 법인은 있는데 미국에 직원이 없을 때: 현지에서 사람이 꼭 필요한 업무 7가지와 대안 네 가지 비교
"델라웨어에 LLC를 세웠고 은행 계좌도 열었어요. 그런데 미국에 아무도 없다 보니 IRS에서 온 편지를 두 달 뒤에야 알았습니다. 직원을 뽑기엔 일이 그렇게 많지 않은데, 어떻게 해야 하나요?"
안녕하세요, 세무회계태양입니다. 한국에서 미국 법인을 운영하시는 분들에게 가장 자주 듣는 고민이에요. 법인 설립 자체는 며칠이면 끝나지만, 그 뒤로는 미국 현지에서 누군가가 손을 대야 하는 일이 1년 내내 조금씩 생깁니다. 어떤 일이 생기는지, 그리고 직원을 채용하지 않고 해결하는 방법은 무엇이 있는지 정리해 드립니다.
미국 법인은 직원이 없어도 운영할 수 있지만, 우편·통지서 수령, 신고 기한 관리, 은행·보험 응대, 거래처 연락, 외부업체 관리, 현장 확인, 직원 관련 행정의 일곱 가지는 미국 현지에서 사람이 처리해야 합니다. 대안은 직원 채용, 등록대리인(Registered Agent)만 이용, 지인이나 프리랜서, 그리고 계약형 현지 담당자 서비스의 네 가지이며, 상시 업무가 생기기 전 단계에서는 계약형 서비스가 비용과 책임 면에서 부담이 가장 적습니다.
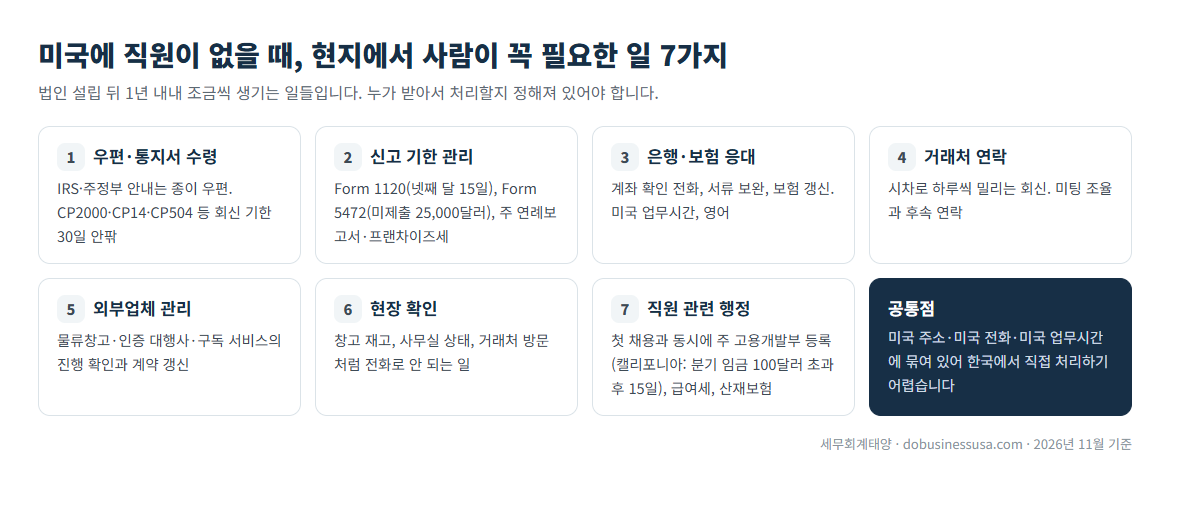
1. 미국에서 사람이 꼭 필요한 일곱 가지
첫째, 우편과 통지서입니다. IRS와 주정부는 거의 모든 안내를 종이 우편으로 미국 주소에 보냅니다. 소득 불일치 통지(CP2000)나 미납 통지(CP14, CP504)처럼 회신 기한이 30일 안팎인 편지가 많아서, 늦게 열어 보면 가산세와 이자가 붙은 뒤예요. 둘째, 신고 기한 관리입니다. 연방 법인세 신고(Form 1120)는 사업연도 종료 후 넷째 달 15일, 외국인이 25% 이상 소유한 법인은 Form 5472를 함께 내야 하고 빠뜨리면 양식당 25,000달러입니다. 주마다 연례보고서와 프랜차이즈세 기한이 따로 있어요. 셋째, 은행과 보험사 응대입니다. 계좌 확인 전화, 서류 보완 요청, 보험 갱신은 미국 업무시간에 오고 대부분 영어로 처리해야 합니다.
넷째, 거래처 연락이에요. 시차 때문에 한국에서 답하면 하루가 밀리고, 그 하루가 쌓이면 거래가 끊깁니다. 다섯째, 외부업체 관리입니다. 물류창고, 인증 대행사, 회계 프로그램 업체가 제대로 일하는지, 계약이 언제 끝나는지 현지에서 확인할 사람이 없으면 누락이 생겨요. 여섯째, 현장 확인입니다. 창고 재고, 사무실 상태, 거래처 미팅처럼 전화로는 안 되는 일이 있습니다. 일곱째, 직원 관련 행정이에요. 첫 직원을 뽑는 순간 주 고용개발부 등록, 급여세, 산재보험이 따라오고, 캘리포니아는 분기 임금이 100달러를 넘으면 15일 안에 등록해야 합니다.
2. 대안 네 가지, 무엇이 다른가
가장 먼저 떠올리는 것은 직원 채용입니다. 상시 업무가 있다면 맞는 답이에요. 다만 급여 외에 고용주 부담 사회보장세와 메디케어세(급여의 7.65%), 실업보험, 산재보험, 복리후생이 붙고, 채용부터 교육까지 몇 달이 걸립니다. 한 사람이 그만두면 업무 기록도 함께 끊기는 위험이 가장 큽니다. 두 번째는 등록대리인(Registered Agent)만 두는 방법입니다. 모든 주가 법인에 등록대리인을 요구하므로 이미 있으실 거예요. 그런데 등록대리인의 역할은 소송 서류와 주정부 공문을 "받아서 전달"하는 것까지입니다. IRS 편지를 대신 읽고 회신하거나, 거래처에 전화하지는 않습니다.
세 번째는 현지 지인이나 프리랜서예요. 비용은 적지만 책임 범위가 계약으로 정해져 있지 않고, 세무·회계를 모르는 분이 IRS 편지를 판단하기는 어렵습니다. 네 번째가 계약형 현지 담당자 서비스입니다. 기업 간 계약으로 업무 범위와 승인 기준을 정하고, 그 범위 안에서 연락·행정·업체 관리·현장 확인을 대신하며 결과를 한국어로 보고하는 방식이에요. 고용 관계가 생기지 않고, 담당자가 바뀌어도 회사 차원의 기록이 남습니다. 세무회계법인이 맡으면 편지의 내용 판단과 신고까지 한 곳에서 이어집니다.
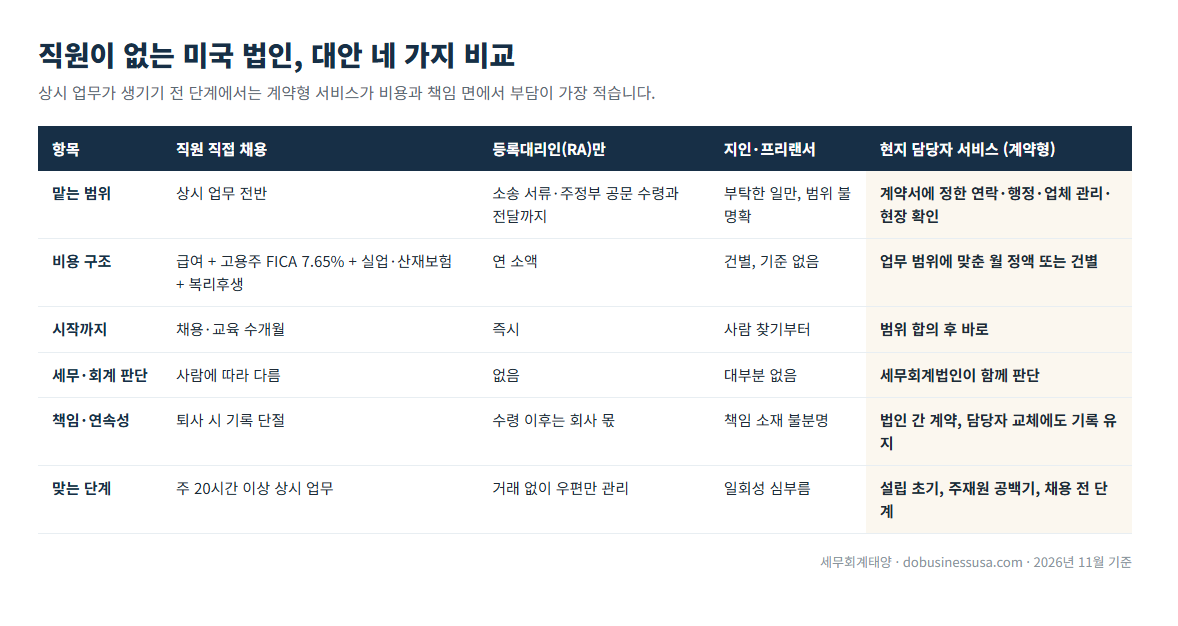
3. 어느 단계에 무엇을 고르면 되나
기준은 "미국에서 매주 몇 시간짜리 일이 생기는가"입니다. 주 20시간이 넘는 실무가 꾸준히 있다면 채용을 준비하셔야 해요. 그 전 단계, 즉 일은 분명히 있는데 매일은 아니고 사람을 쓸 만큼은 아닌 구간이 가장 애매한데, 바로 이 구간이 계약형 서비스가 맞는 자리입니다. 설립 직후 은행·보험·초기 행정이 몰리는 3~6개월, 주재원이 귀임하고 후임이 오기 전 공백기, 매출은 생겼는데 인력 계획이 아직인 시기가 대표적이에요. 반대로 법인은 세웠지만 아직 거래가 없고 우편만 관리하면 되는 단계라면 등록대리인과 기한 관리 정도로 충분합니다.
4. 맡기기 전에 정해 둘 것
어떤 방식이든 세 가지는 문서로 정해 두세요. 첫째, 업무 범위와 승인 기준입니다. "이 금액 이상 지출은 본사 승인", "계약 변경은 사전 확인"처럼 적어 두면 분쟁이 줄어요. 둘째, 법적 권한의 경계입니다. 법인 대표자, 임원, 은행 서명권자, 등록대리인은 책임과 자격 요건이 따르는 역할이라 일반 운영 지원과 구분해야 하고, 필요하면 별도로 협의해야 합니다. 셋째, 기록과 보고 방식이에요. 누가 언제 무엇을 처리했는지 남아야 담당자가 바뀌어도 이어집니다. 세무회계태양이 운영하는 미국 현지 담당자 서비스도 이 세 가지를 계약서에 먼저 적고 시작합니다. 전체 구성은 미국 현지 운영지원 안내에 정리해 두었습니다.
정리하면, 미국에 직원이 없는 것 자체는 문제가 아닙니다. 문제는 "미국에서 생기는 일을 받아서 처리할 사람"이 정해져 있지 않은 상태예요. 법인 상황(설립 주, 거래 유무, 직원 계획)과 지금 가장 불편한 일을 help@taeyangtax.com 으로 보내 주시면, 네 가지 대안 중 어디가 맞는지 먼저 말씀드리겠습니다.
근거: IRS, Instructions for Form 1120 (신고 기한) 및 Instructions for Form 5472 (25,000달러 벌금); IRS Publication 15 (고용주 부담 FICA 7.65%); California EDD, Am I Required to Register as an Employer (분기 임금 100달러 초과 시 15일 내 등록); 각 주 Secretary of State 등록대리인 요건. 2026년 11월 기준입니다.
감사합니다.
세무회계태양 올림.