
한국 본사와 미국 자회사의 거래가격(이전가격): Form 5472 관련자 거래 칸이 묻는 것과 감사에서 자주 지적되는 네 가지
"저희는 한국 본사 제품을 미국 법인이 수입해서 파는 구조예요. 본사가 정한 가격으로 사 오다 보니 미국 법인은 3년째 적자입니다. 세금을 안 내니 오히려 좋은 거 아닌가요?"
안녕하세요, 세무회계태양입니다. 지상사와 자회사를 맡다 보면 이 질문을 자주 듣습니다. 미국 법인이 적자면 법인세가 없으니 좋아 보이지만, IRS가 보기에는 "본사가 가격으로 이익을 한국으로 가져갔다"는 신호예요. 미국 세법은 특수관계자 거래가 제3자끼리 했을 가격이어야 한다고 정하고, 그 거래를 매년 Form 5472에 적게 합니다. 어떤 것을 적고, 무엇을 준비해야 하며, 어디서 지적이 나오는지 정리해 드립니다.
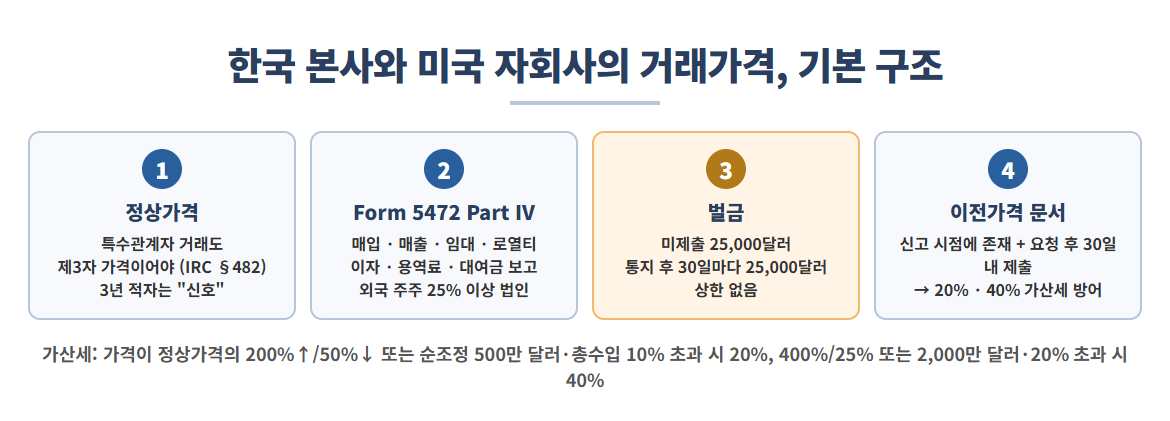
외국 주주가 25% 이상인 미국 법인은 한국 본사와의 매입·매출·임대·로열티·이자·용역료·대여금을 Form 5472 Part IV에 금액별로 보고해야 하고, 빠뜨리면 양식당 25,000달러에 통지 후 30일마다 25,000달러가 상한 없이 더 붙습니다. 가격이 정상가격과 크게 다르면 추가 세금에 20% 또는 40% 가산세가 붙는데, 신고 시점에 이미 작성된 이전가격 문서가 있고 요청 후 30일 안에 내면 가산세를 막을 수 있습니다. 한국 쪽도 국제거래명세서를 6개월 안에 내야 합니다.
1. Form 5472 Part IV는 무엇을 묻나
Form 5472는 외국인이 25% 이상 소유한 미국 법인(단독 LLC 포함)이 매년 법인세 신고서에 붙이는 양식입니다. Part IV에는 외국 특수관계자와의 금전 거래를 종류별로 적어요. 재고 매입과 매출, 임대료, 로열티, 이자, 용역 수수료, 커미션, 대여금 잔액 같은 항목이 금액으로 들어갑니다. 국내 특수관계자와의 거래는 적지 않습니다. 이 양식은 세금을 계산하는 서식이 아니라 IRS가 "어떤 거래가 있었는지"를 보는 지도이고, 여기 적힌 숫자와 손익계산서가 함께 읽힙니다. 3년째 적자인 수입 법인의 5472에 본사 매입액만 크게 적혀 있으면 그 자체로 질문이 시작돼요.
2. 정상가격과 가산세, 그리고 문서
세법 482조는 특수관계자 간 가격을 제3자 가격으로 조정할 권한을 IRS에 줍니다. 조정이 생기면 추가 세금에 가산세가 붙는데, 신고한 가격이 정상가격의 200% 이상이거나 50% 이하이면, 또는 순조정액이 500만 달러와 총수입의 10% 중 적은 쪽을 넘으면 20%, 400%·25%나 2,000만 달러·20%를 넘으면 40%예요. 이 가산세를 피하는 길은 하나입니다. 신고서를 낼 때 이미 존재하는 이전가격 문서를 갖고 있다가 IRS 요청 후 30일 안에 내는 것. 규정은 그 문서에 들어갈 열 가지(사업 개요, 조직도, 선택한 방법과 이유, 검토했다 버린 방법, 거래 내용, 비교 대상과 조정, 경제 분석 등)를 적어 두었습니다. 신고 후에 급히 만든 문서는 가산세 보호가 안 돼요.
3. 지상사에 흔한 방법: 원가 가산과 용역원가법
한국 본사 제품을 수입해 파는 자회사나 본사를 위해 영업·지원 업무를 하는 지상사는 보통 "비교가능이익법(CPM)"으로 봅니다. 비슷한 기능을 하는 독립 회사들이 남기는 영업이익률 범위 안에 자회사 이익률이 들어오게 가격을 맞추는 방식이에요. OECD에서 말하는 거래순이익률법과 같은 개념입니다. 본사를 위한 단순 지원 용역(회계, 인사, 시장조사 같은 것)은 일정 조건에서 이익을 붙이지 않고 원가만 청구하는 용역원가법도 허용됩니다. 어느 방법이든 핵심은 자회사가 하는 기능과 지는 위험에 맞는 이익을 미국에 남기는 것이고, "3년 적자"는 그 범위 밖에 있을 가능성이 큽니다.
4. 감사에서 자주 지적되는 네 가지
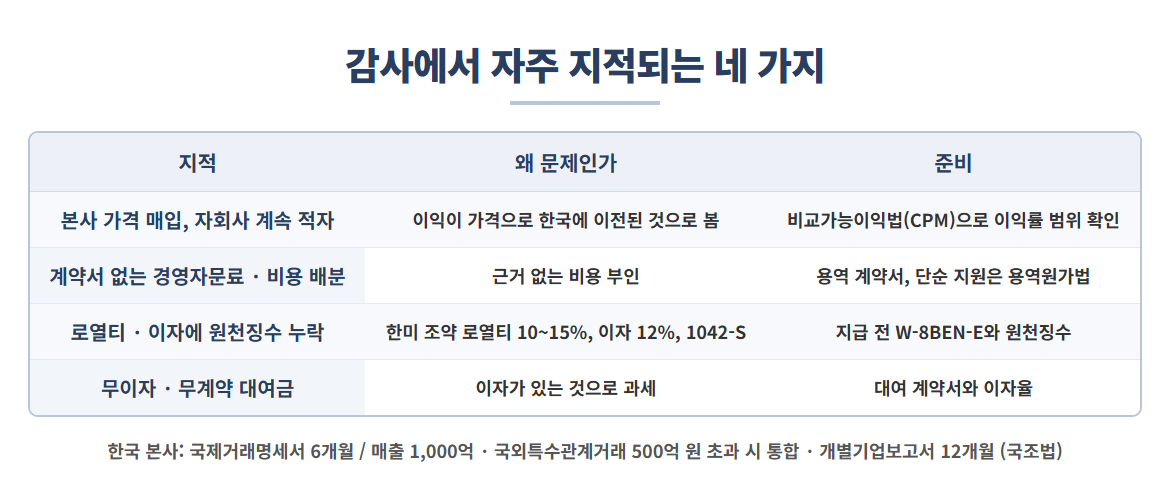
첫째, 본사가 정한 가격으로 매입해 자회사가 계속 적자인 구조. 둘째, 계약서 없이 오가는 경영자문료나 본사 배분 비용. 셋째, 본사에 보내는 로열티와 이자에 원천징수(한미 조약상 로열티 10% 또는 15%, 이자 12%)와 Form 1042-S가 빠진 것. 넷째, 본사에서 빌린 돈에 이자가 없거나 계약서가 없는 것. 그리고 한국 쪽도 잊으시면 안 됩니다. 한국 본사는 국제거래명세서를 사업연도 종료 후 6개월 안에 내야 하고, 매출 1,000억 원과 국외특수관계거래 500억 원을 모두 넘으면 통합기업보고서와 개별기업보고서를 12개월 안에 제출해야 해요. 양국 자료가 서로 다르면 어느 한쪽에서 반드시 문제가 됩니다.
정리하면, 자회사 적자는 "세금이 없어서 좋은 것"이 아니라 "가격이 틀렸다는 신호"로 읽힙니다. 5472에 적힌 거래마다 계약서와 가격 근거를 만들어 두는 것이 가장 싼 보험이에요.
본사와의 거래 종류(매입·용역·로열티·대여)와 최근 3년 손익, 기존 계약서 유무를 help@taeyangtax.com 으로 보내 주시면, 5472에 들어갈 항목과 이전가격 문서가 필요한 수준인지 먼저 판단해 드리겠습니다.
근거: IRC §482; Instructions for Form 5472 (2025. 12.) 및 IRS, International Information Reporting Penalties; IRC §6662(e)·(h) 및 Treas. Reg. §1.6662-6(d); Treas. Reg. §1.482-5, §1.482-9 (CPM, 용역원가법); IRS Tax Treaty Table 1 (한국); 국제조세조정에 관한 법률 제16조 및 시행령 제34조. 2026년 10월 기준입니다.
감사합니다.
세무회계태양 올림.